
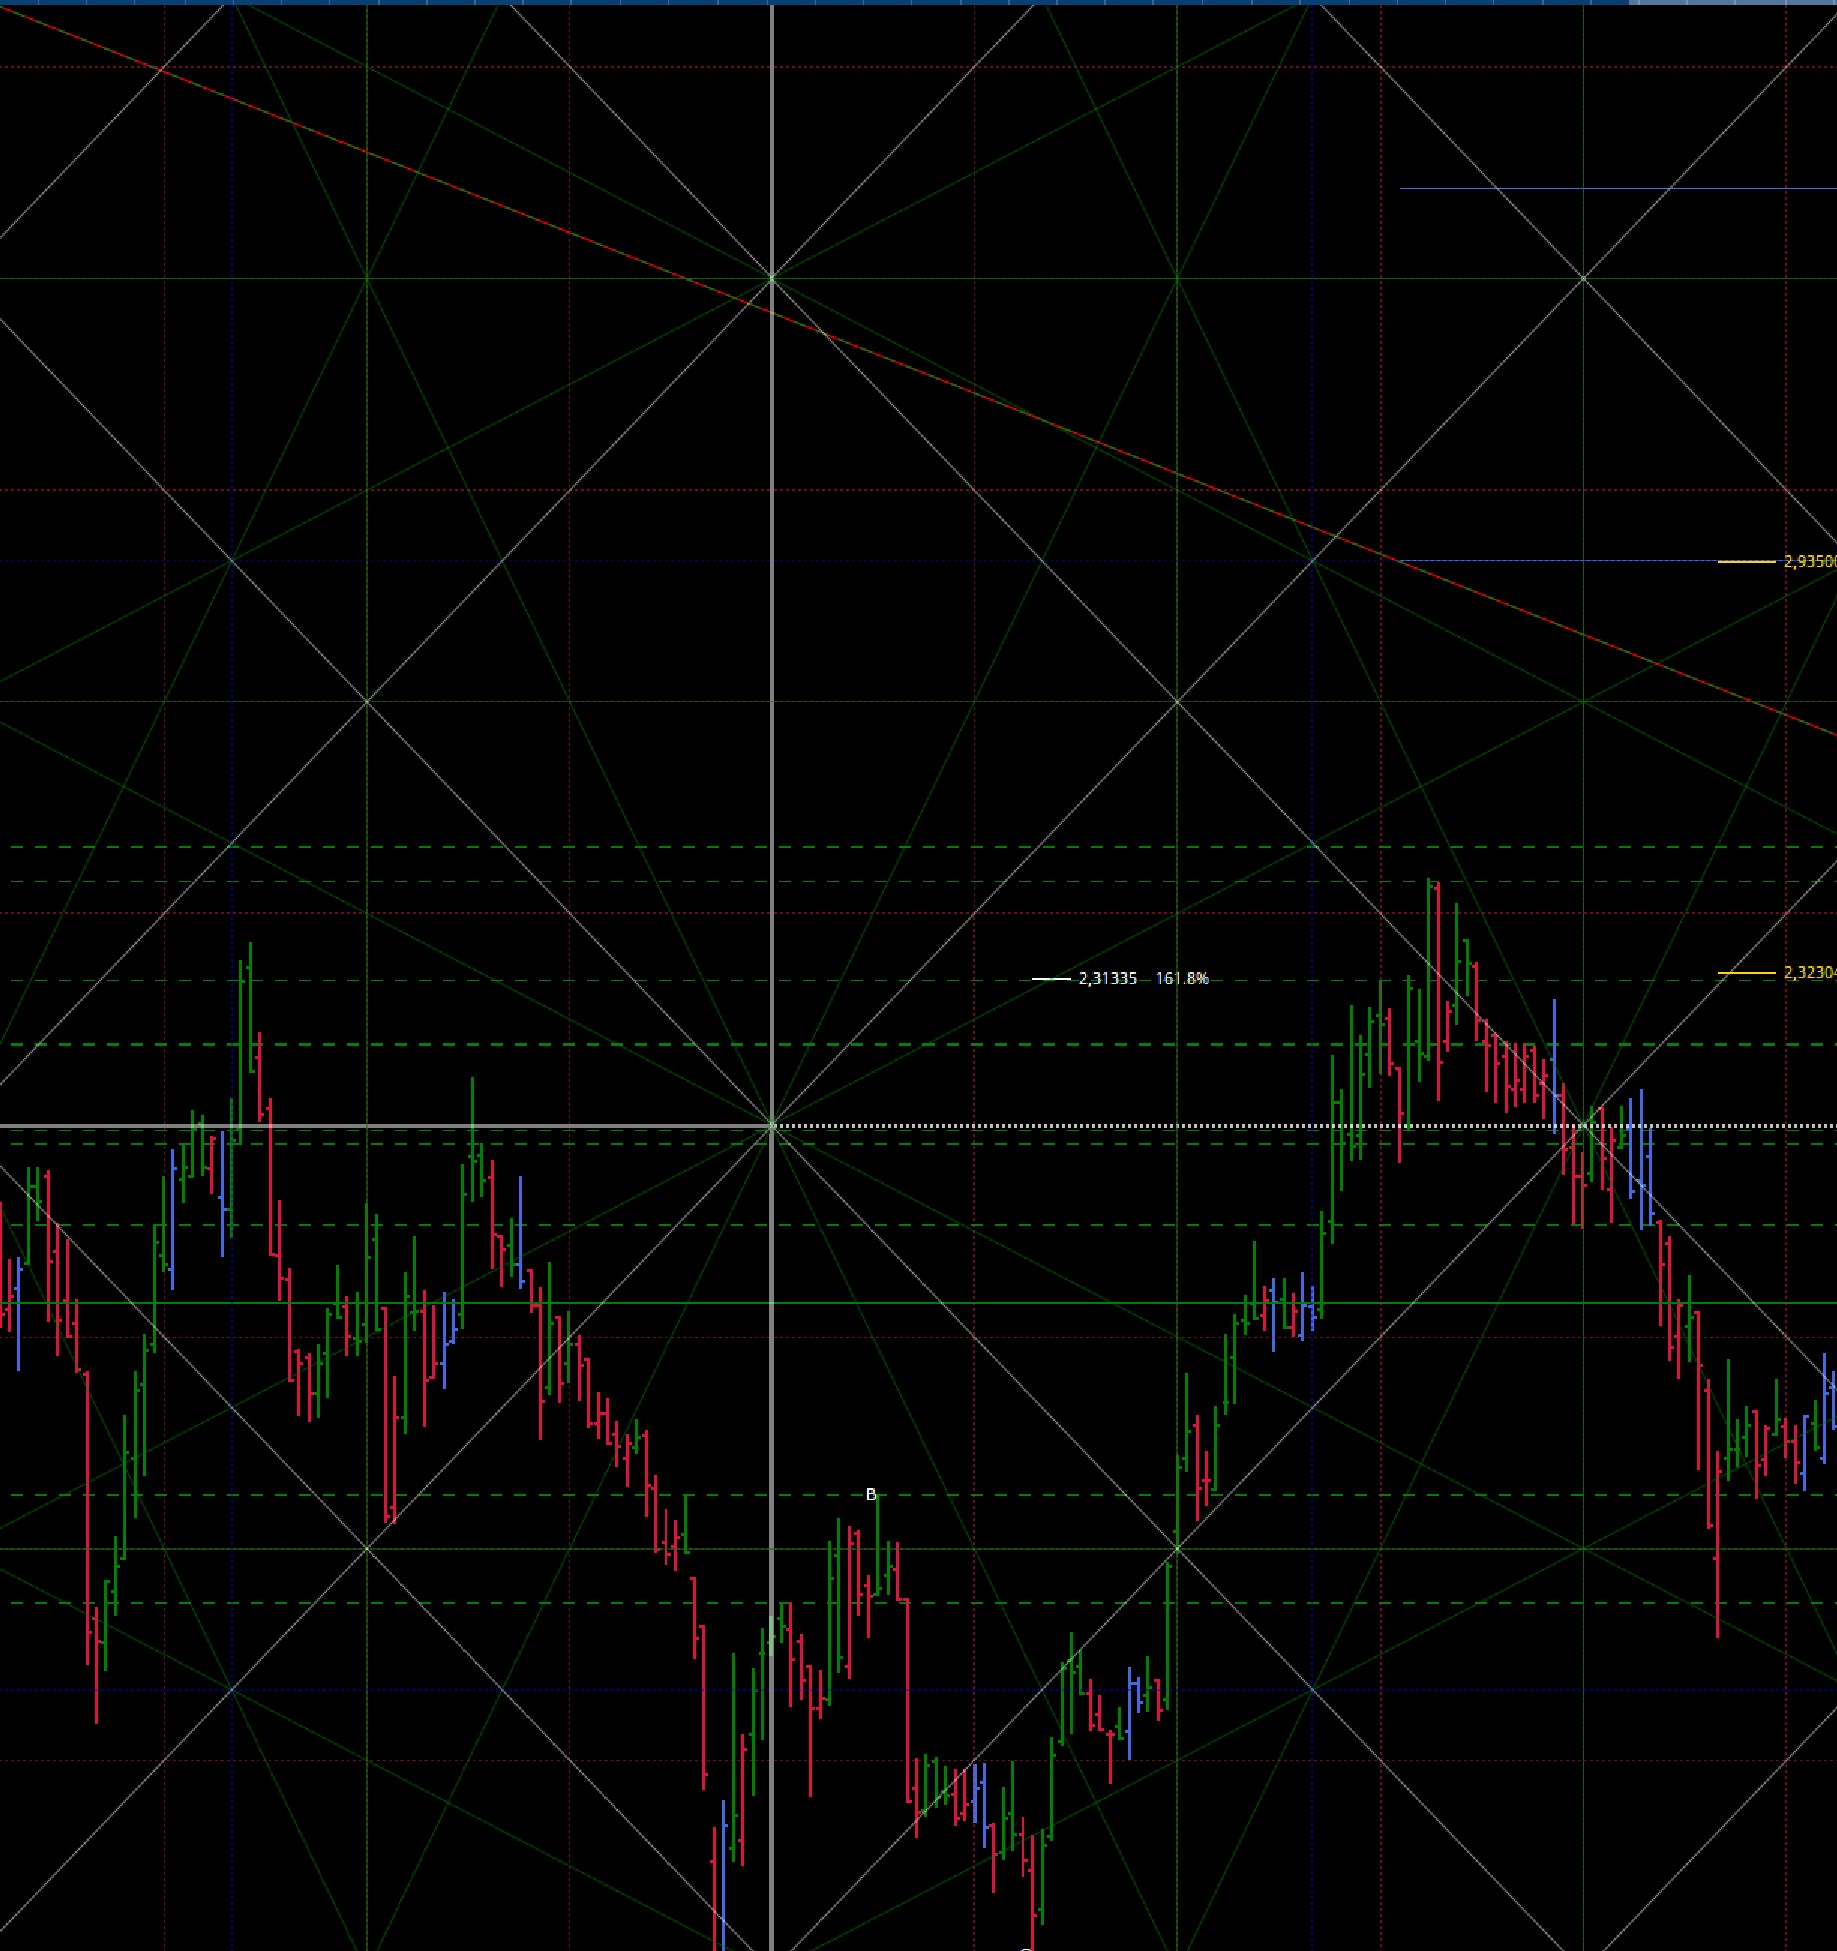
Il titolo Webuild ha registrato il suo massimo storico a 2,465€ nell’agosto 2021, avviando successivamente una fase di ribasso che ha trovato un minimo di 1,155€ a fine settembre 2022. Da questo punto, è iniziato un movimento di recupero che ha portato i corsi al massimo dell’anno corrente di 2,138€ il 4 aprile.
Attualmente, il titolo è inserito in un movimento discendente, ma all’interno di una figura di carattere rialzista, ovvero un testa e spalle rovesciato. Tuttavia, questa configurazione tecnica sarà confermata solo con la rottura della neckline, situata tra 2,485€ e 2,52€, segnale che potrebbe aprire la strada a un significativo trend positivo nel lungo periodo, con un target compreso tra 4,28€ e 4,40€.
Scenario di Lungo Periodo (Prossimi Due Anni)
L’analisi di lungo periodo evidenzia un potenziale di crescita che dipende dalla validazione del pattern testa e spalle rovesciato. In caso di rottura della neckline, il titolo potrebbe proseguire la sua fase ascendente con target ambiziosi verso l’area 4,28-4,40€.
Scenario di Medio Termine (6 mesi – 1 anno)
Con uno sguardo all’orizzonte temporale di sei mesi – un anno (fino a settembre 2024), il titolo Webuild si trova attualmente nella fase correttiva dell’onda 2 intermedia. È fondamentale che nelle fasi di ribasso i corsi rimangano sopra 1,57-1,565€, per confermare la prospettiva rialzista e offrire opportunità di posizionamento.
Per gli investitori con un orizzonte temporale non inferiore all’anno, l’area compresa tra 1,73€ e 1,61€ potrebbe rappresentare una zona favorevole per l’accumulazione di posizioni al rialzo. Chi entrerà in questa fascia di prezzo dovrà attivare uno stop loss per proteggere il capitale, nel caso in cui il titolo registri chiusure inferiori a 1,56€ per almeno tre sedute consecutive.
Il target di crescita è dato dallo sviluppo dell’onda 3, con un obiettivo iniziale compreso tra 2,465€ e 2,52€. In caso di rottura di 2,55-2,58€, il movimento potrebbe estendersi fino a 3,10-3,20€, corrispondente al 161,8% dell’estensione dell’onda 1 (da 1,155€ a 2,138€), proiettata sul minimo dell’onda 2 (che si prevede non inferiore a 1,56€).
Scenario di Breve Termine (3-6 mesi)
Nel breve termine, la tenuta dell’area di 1,67-1,65€ potrebbe favorire un primo sviluppo verso 1,85-1,87€, seguito dal superamento di 1,88€, necessario per la chiusura del gap post dividendo a 1,983€.
A questo punto, il titolo dovrà superare il limite 2,03-2,05€ per agganciare il massimo annuo a 2,12-2,14€. La rottura della soglia 2,16-2,18€ sarebbe fondamentale per alimentare il movimento di recupero, con potenziale estensione verso l’area di resistenza 2,28-2,32€, che potrebbe rivelarsi ostica da superare. Tuttavia, se questa barriera venisse oltrepassata, allora l’aggancio al massimo storico del lontano agosto 2021 potrebbe diventare una concreta possibilità.
Per chi opera nel breve termine, è essenziale impostare uno stop loss, attivabile in caso di chiusura dei corsi al di sotto di 1,62-1,60€.
– Webuild +6,79% scatta a Piazza Affari, dopo la revisione del contratto Snowy 2.0 che prevede un maggior budget. Il titolo è arrivato a guadagnare oltre sette punti e segna la performance migliore del FTSE MIB +0,30%. «Viene meno un rischio percepito su uno dei principali contratti di Webuild, Snowy Hydr», dicono gli analisti di Equita. Il committente dell’opera Snowy 2.0 in Australia (il più grande progetto australiano nel settore idroelettrico – 100% di Webuild dopo l`acquisizione di Clough), ha annunciato la revisione del contratto con Webuild che prevede il passaggio a un modello contrattuale con costi target incentivati, la liquidazione di tutti i claims avanzati da Webuild fino ad oggi e il budget per l`opera incrementato a 12 mld di dollari australiani (circa 7,1 mld euro) dai precedenti 5,9 mld di dollari australiani (3,5 mld euro) considerando tra gli altri l’inflazione sul materiale di costruzione e la forza lavoro e le difficoltà legate alle condizioni geologiche del sito.
La data prevista per l’entrata in esercizio commerciale è dicembre 2028. Il progetto è stato rivisto incrementando del 10% la capacità di generazione di energia elettrica dell`opera (2,200 MW). «Notizia chiaramente positiva per Webuild – conclude Equita – a nostro avviso, con la revisione del valore di assegnazione dell`opera (il valore definitivo riconosciuto a Webuild deve essere ancora annunciato ma riteniamo essere larga parte dei 12 mld indicati) e soprattutto la revisione del modello di contratto da fixed cost a incentivised target cost. Viene meno il rischio percepito su uno dei principali e più complessi contratti nel portafoglio ordini di Webuild. Da valutare la nuova profittabilità del progetto sotto i nuovi accordi con il contraente». Anche per Intermonte (outperform, target price a 2,90 euro) la notizia è «molto positiva»: la revisione contrattuale, dicono gli analisti, aumenta il backlog di oltre 4 mld di euro e aumenta «la visibilità sui margini prospettici del gruppo che avevano nel contratto Snowy 2.0 una potenziale fonte di rischi». Stessa valutazione positiva per Akros che conferma l’accumulate con target a 2,40 euro.
La strategia di crescita e di derisking attuata da Webuild ha convinto S&P Global. L’agenzia di
rating, mantenendo l’Outlook stabile, ha alzato da BB- a BB il merito di credito a lungo termine del gruppo, al quale
riconosce di aver aumentato e concentrato la propria presenza nei Paesi a basso rischio, col miglioramento della
reddittività e della gestione del capitale circolante e una pi¨ efficiente gestione dei contratti.
Scelte che, secondo S&P Global, scrive MF-Milano Finanza, rendono sostenibile il miglioramento del profilo di
rischio finanziario e che hanno già convinto il mercato, come ha dimostrato l’impennata del titolo alla notizia della
revisione contrattuale con costi target incentivati di uno dei progetti pi¨ complessi in corso: Snowy Hydr 2.0,
un’imponente rete di impianti idroelettrici sotterranei. ½Per Webuild questo upgrading significa un risparmio di 50
punti base in un sol colpo, con un effetto importante sulle revolving credit facility con le banche, che proprio ora
stiamo rinnovando per circa 900 milioni, spiega Massimo Ferrari, general manager e cfo del gruppo, a MF-Milano
Finanza.Il miglioramento del rating favorirà Webuild anche nel rifinanziamento di una parte dei bond che abbiamo in
circolazione. Utilizzeremo la prima finestra di mercato utile per una nuova emissione, quasi sicuramente a scadenza
quinquennale. Sull’importo vedremo, ma dovrebbe essere superiore ai 350 milioni di euro. Decideremo in base alla
domanda.
Sulla decisione di S&P Global, secondo Ferrari, ha influito anche la dimensione raggiunta ormai da Webuild. ½Per
costruire grandi opere, come ponti, dighe, alta velocità, ci vuole un grande gruppo, e questa taglia comincia a
produrre effetti anche sul profilo finanziario, come dimostra l’upgrading. La strategia del gruppo potrebbe portare a
ulteriori promozioni. Secondo S&P Global, infatti, ½i parametri di credito di Webuild miglioreranno significativamente
nel 2023-2024, riflettendo l’aumento dei ricavi e della reddittività e una migliore gestione del flusso di cassa.
L’analisi dell’agenzia di rating prosegue ricordando il forte aumento dei ricavi (+ 26%) nel 2022 e prevedendo un
ulteriore aumento del 13% nel 2023 e dellÆ8% nel 2024. ½Il solido portafoglio ordini di Webuild, si legge, ½copre la
maggior parte delle entrate previste nel periodo 2023-2025W.
Al 30 giugno scorso, il backlog ammontava a 60,7 miliardi di euro, il 14% in pi¨ rispetto a fine 2022. Sotto il
profilo del drinking e del merito creditizio, per S&P Global Þ stata determinante anche la distribuzione geografica
degli ordini: nella prima metà del 2023, circa il 75% del portafoglio ordini e l’80% dei ricavi provengono da Paesi a
basso rischio, rispetto al 53% del 2018. La maggiore presenza di Webuild nei mercati sviluppati, secondo l’agenzia di
rating, riduce anche il rischio di contenziosi e ritardi nei pagamenti da parte dei clienti. In pochi anni abbiamo completamente modificato la struttura del portafoglio ordini e dei ricavi, sottolinea
Ferrari, ½LÆ80% delle commesse riguarda Australia, Stati Uniti, Europa, con una quota di ben il 30% in Italia, dove il
Pnrr ha fatto ripartire con forza i cantieri. Il restante 20% del backlog Þ diviso tra Medio Oriente, che possiamo
ugualmente considerare un mercato sviluppato, e quel che rimane delle attività in Etiopia e Tajikistan. Altro fronte
è rappresentato dalle opere legate alla transizione energetica. La previsione di S&P Þ che nei prossimi anni la quota
di ricavi da Italia e Australia aumenti ulteriormente. L’upgrading, infine, riflette anche la crescita del margine
ebitda, che dovrebbe attestarsi tra l’8% e il 9% al 2024.
Intanto, Webuild va avanti nell’iter per la realizzazione del Ponte sullo Stretto di Messina, fortemente voluto dal
governo. ½Stiamo lavorando all’aggiornamento del progetto, l’obiettivo Þ partire nel 2024W, ha detto Ferrari
Webuild: in Australia ordini complessivi per 7,3 mld euro
MILANO (MF-NW)–Webuild cresce in Australia, primo mercato non domestico per il Gruppo, che nel Paese ha
registrato nei primi otto mesi del 2023 un valore di 7,3 miliardi di euro di ordini acquisiti e in corso di
finalizzazione, portando a 13,3 miliardi il portafoglio lavori del Gruppo in Australia. Risultato a cui ha contribuito
anche la firma del contratto tra Webuild con la controllata australiana Clough, partner nella joint venture Future
Generation, e Snowy Hydro Limited, per garantire la realizzazione sostenibile di Snowy 2.0 in Australia, uno dei
maggiori progetti al mondo per la produzione di energia rinnovabile. Su queste basi Webuild raggiunge la cifra di 21
miliardi di ordini acquisiti e in corso di finalizzazione nei primi otto mesi del 2023, che spingono ad un potenziale
di oltre 68 miliardi il portafoglio lavori del Gruppo.
Il costo totale stimato per il completamento del progetto Snowy 2.0, informa una nota, aggiornato a 7 miliardi
(12 mld aud) e lᅥaccordo per Snowy ratifica alcune modifiche al contratto con Future Generation, inclusa la
trasformazione del contratto in un Incentivised Target Cost contract, una forma di contratto collaborativo, in cui
cliente e contractor operano in modo piᄄ integrato. La revisione del progetto Snowy 2.0 segna un punto di svolta verso
il completamento del piᄄ grande progetto per la produzione di energia rinnovabile in costruzione in Australia,
evidenziando la leadership di Webuild nel settore della transizione energetica dei paesi in cui opera. Snowy Hydro
Limited va inoltre a compensare tutti i claim presentati da Future Generation. La data obiettivo per la messa in
esercizio dellᅥintero impianto fissata a dicembre 2028, con consegna di una prima unitᅮ nella seconda metᅮ del 2027.
Viene accresciuta del 10% la capacitᅮ produttiva di Snowy 2.0 per garantire 2.200 megawatt e uno stoccaggio di 350.000
megawattora (pari a 160 ore di generazione alla massima potenza).
Webuild, anche attraverso Clough, attualmente impegnato in Australia nella realizzazione di una serie di
progetti infrastrutturali strategici per il Paese e si sta espandendo in nuovi settori. Di recente, con Clough, si
aggiudicato il contratto per la realizzazione dello Shiplift del porto di Darwin, sulla costa settentrionale
dellᅥAustralia, la piᄄ grande infrastruttura per il sollevamento e la manutenzione di navi nel Northern Territory.
In Western Australia, sta lavorando in joint venture su uno dei piᄄ grandi impianti al mondo per la produzione di
urea per la fabbricazione di fertilizzanti e sul potenziamento di un impianto per il trattamento delle acque reflue,
il piᄄ grande nello stato. Nello stato di Victoria, invece, sta avviando i lavori di scavo del North East Link, che
andrᅮ a completare la rete autostradale di Melbourne. Sono inoltre in corso il progetto Tallawarra Stage B, la prima
centrale elettrica a idrogeno e gas a emissioni zero in Australia, nel Nuovo Galles del Sud; il progetto Waitsia Gas
Project Stage 2 Development, impianto di trattamento gas situato nei pressi di Dongara; e Lombrum Infrastructure
Project, che prevede la ristrutturazione della base navale di Lombrum, sull’isola di Manus, nella Papua Nuova
Guinea.
Il Gruppo insieme a Clough vanta una esperienza di oltre un secolo nel Paese, con progetti iconici come ad esempio
Melbourne City Loop, la metropolitana realizzata negli anni 70 a Melbourne, o piᄄ di recente lo skytrain bridge, il
ponte strallato in curva nellᅥambito del progetto Sydney Metro Northwest, la nuova linea metropolitana a Nord-Ovest diSydney.